
Wie betaalt in Spanje als rellen, plunderingen of stakingen schade toebrengen aan uw bedrijf, uw auto of uzelf?
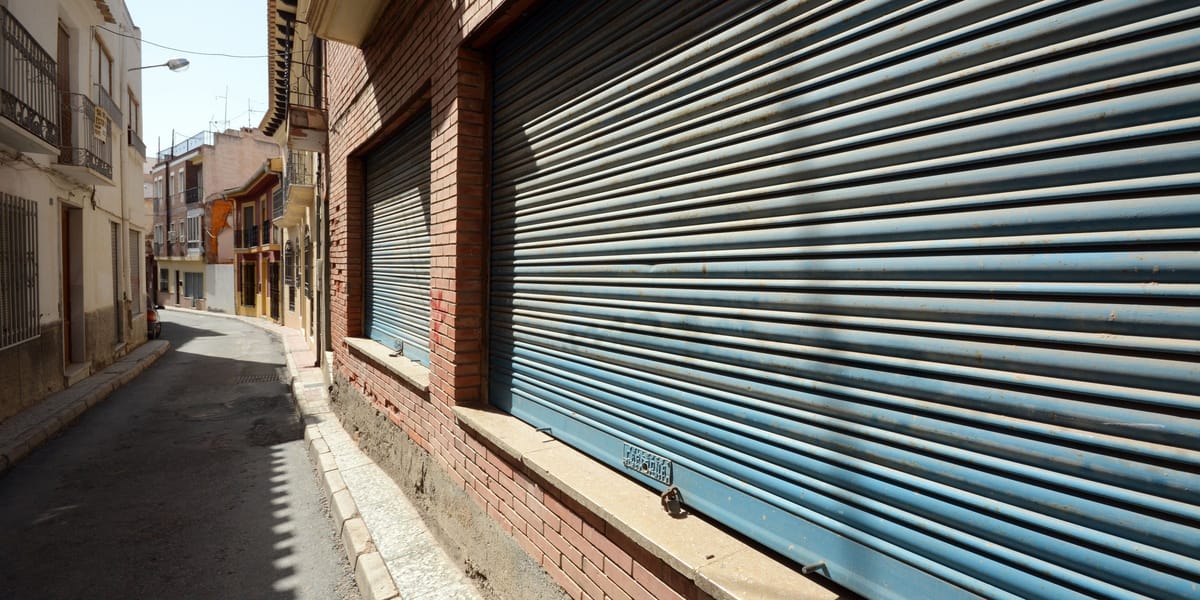
Door de redactie, met Raquel Domínguez, verzekeringsbemiddelaar in Palma de Mallorca
Op 24 oktober bracht een oproep op sociale media honderden jongeren naar het centrum van Barcelona. Het ging niet om een aangemelde demonstratie, en de dag eindigde met geplunderde winkels, brandende barricades en ongeveer 130 arrestaties. Twee weken later, op 11 november, vulde de eerste algemene staking in Spanje in 14 jaar de straten met rechtmatige optochten over huisvesting en lonen. In Barcelona eindigde de dag met confrontaties, branden en 52 arrestaties. Beide keren werden winkeliers wakker met dezelfde vraag: wie betaalt dit? Het is een vraag die elke ondernemer in Spanje zou moeten kunnen beantwoorden.
Voor internationale inwoners die in Spanje een bedrijf runnen, is het antwoord vaak verrassend. Spanje heeft een uniek stelsel voor buitengewone risico's, en de regels hangen minder af van de omvang van de schade dan van de juridische kwalificatie van de gebeurtenissen.
Wie betaalt wat?
Dat hangt af van de juridische kwalificatie: oproer (tumulto popular) of een wettige demonstratie of staking, zoals de rest van dit artikel in detail uitlegt.
| Oproer of tumulto popular | Wettige demonstratie of staking | |
|---|---|---|
| Winkel of bedrijf | Het Consorcio betaalt, minus een eigen risico van 7 % op de vergoedbare schade. | Alleen je eigen polis dekt dit, als die de dekking "acciones tumultuarias o huelgas" bevat. |
| Auto | Het Consorcio betaalt zelfs met een eenvoudige WA-verzekering, zonder eigen risico. | Hangt af van je autopolis: allrisk dekt meestal vandalisme, uitgebreide WA dekt glas, brand en diefstal maar niet de carrosserie, eenvoudige WA betaalt niets voor je eigen voertuig. |
| Personen | Het Consorcio betaalt houders van een ongevallen- of levensverzekering de voordelen uit hun polis, zonder eigen risico. | Alleen je eigen ongevallenverzekering dekt dit, en veel polissen sluiten letsel uit dat is opgelopen tijdens actieve deelname. Omstanders zijn meestal gedekt. |
| Gemeenschappelijke voorwaarde | Je moet al verzekerd zijn, met een geldige en betaalde polis op het moment van de gebeurtenis. Zonder die polis is er in geen van beide gevallen dekking. | |
Het Spaanse vangnet: het Consorcio
Het Consorcio de Compensación de Seguros (een Spaanse publieke instelling voor de vergoeding van buitengewone risico's) betaalt schade die door buitengewone gebeurtenissen is veroorzaakt: overstromingen, aardbevingen, terrorisme, opstand, oproer, rellen en volksoproer ("tumulto popular"). Het wordt gefinancierd met een kleine toeslag die in Spanje is opgenomen in opstal- en inboedel-, motorrijtuig-, levens- en ongevallenverzekeringen.
Drie dingen die elke verzekerde zou moeten weten:
- U moet al verzekerd zijn. Het Consorcio betaalt alleen aan personen met een geldige polis, en alleen voor de goederen die die polis dekt. De polis moet op het moment van de gebeurtenis van kracht en betaald zijn. Is dat niet het geval, dan betaalt het Consorcio niets.
- Het betaalt volgens uw polis. Het hanteert dezelfde verzekerde bedragen en limieten. Is uw inboedel onderverzekerd, dan betaalt het Consorcio ook minder.
- Het Consorcio beslist over de kwalificatie. Schade, branden of arrestaties volstaan op zichzelf niet: de gebeurtenissen moeten als volksoproer ("tumulto popular") worden aangemerkt.
Het gat waar de meeste mensen niets van weten
De Spaanse regelgeving sluit schade die wordt veroorzaakt tijdens rechtmatige, aangemelde demonstraties en rechtmatige stakingen uit van het Consorcio, tenzij de gebeurtenissen escaleren tot volksoproer: een groepsoptreden gericht op het verstoren van de openbare orde en het veroorzaken van letsel of schade. Geweld na afloop van een optocht kan daaronder vallen; elk geval hangt af van de omstandigheden.
Wanneer het Consorcio niet tussenkomt, keert alleen uw eigen verzekering uit, en alleen als die een specifieke dekking bevat die doorgaans "acciones tumultuarias o huelgas" heet (schade door rellen en stakingen). Estamos Seguros, het voorlichtingsinitiatief van de Spaanse verzekeraarsvereniging UNESPA en de mkb-federatie CEPYME, omschrijft die als dekking voor materiële schade die door derden opzettelijk wordt veroorzaakt tijdens rechtmatige bijeenkomsten, demonstraties en stakingen. Bevat uw polis die dekking niet, dan kunt u onverzekerd blijven. Ga er niet van uit dat een algemene uitbreiding voor vandalisme volstaat.
Het eigen risico van 7%
Wanneer het Consorcio schade aan bedrijfsgoederen vergoedt, trekt het 7% van de vergoedbare schade af. Woningen, verenigingen van eigenaars van woongebouwen, verzekerde voertuigen en persoonsverzekeringen (leven, ongevallen) zijn hiervan vrijgesteld. Bij een winkel met 20.000 euro schade ontvangt de eigenaar 18.600 euro.
En auto's?
Als de gebeurtenissen als volksoproer worden aangemerkt, dekt het Consorcio de schade aan uw auto, zelfs als u alleen een basis-WA-verzekering hebt: sinds juli 2016 bevatten ook deze polissen de toeslag. Er geldt geen eigen risico. Zonder geldige verzekering volgt geen uitkering.
Ontstaat de schade tijdens een rechtmatige demonstratie, dan hangt het af van uw autoverzekering. Een allriskverzekering dekt doorgaans vandalisme. Een uitgebreide WA-verzekering dekt doorgaans ruiten, brand en diefstal, maar geen schade aan de carrosserie. Een basis-WA-verzekering betaalt niets voor uw eigen auto.
En lichamelijk letsel?
Dezelfde logica geldt. Als de gebeurtenissen als volksoproer worden aangemerkt, betaalt het Consorcio aan houders van een ongevallen- of levensverzekering de uitkeringen waarin hun polis voorziet (overlijden, invaliditeit of tijdelijke arbeidsongeschiktheid, zoals afgesloten), zonder eigen risico. Tijdens een rechtmatige demonstratie keert alleen uw eigen ongevallenpolis uit, en veel polissen sluiten letsel uit dat is opgelopen bij actieve deelname aan rellen. Omstanders zijn doorgaans wel gedekt.
Belangrijke dekkingen voor ondernemers
- Diefstal tot 100% van de inboedel. Veel polissen beperken diefstal tot een percentage of een vast bedrag. Bij een plundering betaalt u het verschil uit eigen zak.
- Schade aan het pand door diefstal. Geforceerde rolluiken, deuren en sloten hebben vaak een lage specifieke limiet, zelfs wanneer de inboedel volledig gedekt is.
- Dekking van het gebouw tegen de volledige herbouwwaarde, niet alleen van uw verbouwingswerken. Huurt u, controleer dan in uw huurcontract welke herstellingen voor uw rekening zijn.
- Een vandalismedekking die rechtmatige demonstraties en stakingen uitdrukkelijk omvat.
- Bedrijfsschade, ook in werking gesteld door vandalisme en niet alleen door brand of water. Controleer welke gebeurtenissen de dekking in werking stellen, of diefstal is inbegrepen en hoeveel dagen wachttijd er geldt.
- Limieten voor glas en reclameborden. Borden vallen doorgaans onder glasbreuk, niet onder diefstal. Oude etalageruiten van enkel glas worden tegenwoordig meestal vervangen door veiligheidsglas, omdat de Spaanse bouwregelgeving dat voorschrijft op plaatsen met stootgevaar, en dat kost meer.
- Neonreclame en terrassen. Neonverlichting is vaak uitgesloten van de glasdekking, en buitentafels, stoelen en zonneluifels zijn vaak helemaal uitgesloten. Horecazaken doen er goed aan dit zorgvuldig na te gaan.
- Een betaalde polis. Blijft een premie onbetaald, dan kan de dekking worden geschorst, en dan betaalt ook het Consorcio niet.
Een extra tip voor internationale inwoners: uw polis is in het Spaans opgesteld. Vraag uw verzekeraar of tussenpersoon om een samenvatting in het Engels van de uitsluitingen en limieten, niet alleen van de lijst met dekkingen. De gaten zitten in de kleine lettertjes.
En in Valencia?
In Valencia werd niet geplunderd, maar de algemene staking van 11 november liet zien hoe snel gewone winkels erbij betrokken kunnen raken. In de hele regio Valencia eindigde de dag met elf arrestaties: zes in Valencia, twee in Alicante en drie in Castellón. In de wijk Marítim werd een man gearresteerd omdat hij de sloten van vijf winkels had geforceerd om te voorkomen dat ze opengingen.
Dit is precies de grijze zone die hierboven is beschreven. Schade tijdens een rechtmatige staking is normaal gesproken geen zaak voor het Consorcio, dus de winkelier is aangewezen op zijn eigen polis, en alleen als die een dekking voor schade door rellen en stakingen bevat. Geforceerde sloten en rolluiken behoren bovendien tot de posten met de laagste specifieke limieten.
Controleer vóór de volgende oproep tot staking of demonstratie drie dingen: dat uw polis "acciones tumultuarias o huelgas" omvat, dat schade aan sloten, rolluiken en deuren tot een realistisch bedrag is gedekt, en dat uw terrasmeubilair niet is uitgesloten. Eigenaren van vakantiewoningen doen er ook goed aan na te gaan of hun polis is afgestemd op toeristische verhuur: een gewone woonverzekering kan de schadeclaim weigeren.
En als u aan toeristen verhuurt? Raakt een vakantiewoning beschadigd tijdens gebeurtenissen die als volksoproer worden aangemerkt, dan betaalt het Consorcio, maar alleen als het pand verzekerd is. Tijdens een rechtmatige demonstratie keert alleen de eigen polis van de eigenaar uit, en die moet zijn afgestemd op toeristische verhuur. De bezittingen van de gasten zijn doorgaans niet gedekt door de polis van de eigenaar: dat is een zaak voor hun reisverzekering. Als eigenaar loont het de moeite uw gasten aan te raden verzekerd te reizen.
Vooraf en achteraf
De Spaanse wet verplicht verzekerden redelijke maatregelen te nemen om de schade te beperken, en de redelijke kosten van die maatregelen zijn gedekt. Wordt er in de buurt een demonstratie aangekondigd: laat de rolluiken zakken, schakel het alarm in, haal waardevolle voorraad uit de etalage en haal het terras binnen.
Als er schade ontstaat:
- Ten eerste, fotografeer en film alles voordat u iets aanraakt.
- Ten tweede, doe aangifte bij de politie, met een lijst van alles wat is gestolen.
- Ten derde, meld de schade binnen zeven dagen bij uw verzekeraar, de wettelijke standaardtermijn, tenzij uw polis u meer tijd geeft.
- Ten vierde, meld de schade ook bij het Consorcio via consorseguros.es of op 900 222 665. Door beide tegelijk te melden, verliest u geen tijd terwijl zij beslissen wie betaalt.
- Ten vijfde, bewaar facturen, voorraadadministratie en verkoopbonnen voor de schade-expert.
Waar het op neerkomt
Wie in Spanje na rellen betaalt, hangt af van de juridische kwalificatie en van de kleine lettertjes van uw polis. Het Consorcio dekt veel, maar niet alles. Tien minuten vandaag om uw polis door te nemen, kunnen uw bedrijf morgen redden.
Bronnen
- Consorcio de Compensación de Seguros, veelgestelde vragen over buitengewone risico's: consorseguros.es
- Estamos Seguros, dekking voor rellen en stakingen: estamos-seguros.es
- Koninklijk Wetgevend Decreet 7/2004, wettelijk statuut van het Consorcio: boe.es
- Wet 50/1980 op de verzekeringsovereenkomst: boe.es
Veelgestelde vragen
Wat is het Consorcio de Compensación de Seguros en wanneer betaalt het?
Het is een Spaanse publieke instelling die schade vergoedt die door buitengewone gebeurtenissen is veroorzaakt, waaronder overstromingen, aardbevingen, terrorisme, opstand, oproer, rellen en volksoproer ("tumulto popular"). Het wordt gefinancierd met een kleine toeslag die is opgenomen in opstal- en inboedel-, motorrijtuig-, levens- en ongevallenverzekeringen. Het betaalt alleen aan verzekerden die al een geldige, betaalde polis hebben, en het beslist zelf of de gebeurtenissen als volksoproer worden aangemerkt.
Wat is voor de verzekering het verschil tussen een rechtmatige staking of demonstratie en rellen?
De Spaanse regelgeving sluit schade die wordt veroorzaakt tijdens rechtmatige, aangemelde demonstraties en rechtmatige stakingen uit van het Consorcio, tenzij de gebeurtenissen escaleren tot volksoproer: een groepsoptreden gericht op het verstoren van de openbare orde en het veroorzaken van letsel of schade. Blijft die escalatie uit, dan keert alleen uw eigen verzekering uit, en alleen als die een specifieke dekking bevat die doorgaans "acciones tumultuarias o huelgas" heet (schade door rellen en stakingen).
Wat gebeurde er in Valencia tijdens de algemene staking van 11 november, en wie betaalt dat soort schade?
In Valencia werd niet geplunderd, maar in de hele regio Valencia eindigde de dag met elf arrestaties: zes in Valencia, twee in Alicante en drie in Castellón. In de wijk Marítim werd een man gearresteerd omdat hij de sloten van vijf winkels had geforceerd om te voorkomen dat ze opengingen. Schade tijdens een rechtmatige staking is normaal gesproken geen zaak voor het Consorcio, dus de winkelier is aangewezen op zijn eigen polis, en alleen als die een dekking voor schade door rellen en stakingen bevat.
Wat moet ik stap voor stap doen als mijn bedrijf schade lijdt?
Ten eerste, fotografeer en film alles voordat u iets aanraakt. Ten tweede, doe aangifte bij de politie, met een lijst van alles wat is gestolen. Ten derde, meld de schade binnen zeven dagen bij uw verzekeraar, de wettelijke standaardtermijn, tenzij uw polis u meer tijd geeft. Ten vierde, meld de schade ook bij het Consorcio via consorseguros.es of op 900 222 665. Ten vijfde, bewaar facturen, voorraadadministratie en verkoopbonnen voor de schade-expert.
Dekt het Consorcio ook lichamelijk letsel, of alleen materiële schade?
Voor personen geldt dezelfde logica. Als de gebeurtenissen als volksoproer worden aangemerkt, betaalt het Consorcio aan houders van een ongevallen- of levensverzekering de uitkeringen waarin hun polis voorziet, zonder eigen risico. Tijdens een rechtmatige demonstratie keert alleen uw eigen ongevallenpolis uit, en veel polissen sluiten letsel uit dat is opgelopen bij actieve deelname aan rellen; omstanders zijn doorgaans wel gedekt.
Wat moet ik in mijn polis controleren vóór de volgende staking of demonstratie in Valencia?
Controleer drie dingen: dat uw polis "acciones tumultuarias o huelgas" omvat, dat schade aan sloten, rolluiken en deuren tot een realistisch bedrag is gedekt (geforceerde sloten en rolluiken behoren tot de posten met de laagste specifieke limieten), en dat uw terrasmeubilair niet is uitgesloten. Eigenaren van vakantiewoningen doen er ook goed aan na te gaan of hun polis is afgestemd op toeristische verhuur: een gewone woonverzekering kan de schadeclaim weigeren.
Ook interessant : onze gids over verzekeringen in Spanje.
Onze expert
Raquel Domínguez is verzekeringsbemiddelaar in Palma de Mallorca. Ze adviseert internationale residenten, mobiele professionals en bedrijven over ziektekosten- en persoonsverzekeringen. Ze heeft meer dan tien jaar ervaring in de sector en heeft vijftien jaar in het buitenland gewoond.
Exclusief agente, Aegis & Aqua S.L., DGSFP-registratienummer C0139B10916120.
Instagram: @raqueldominguezseguros
Suis-nous sur Instagram : @thedailyvalencia
Le Livre blanc 2026 de l'expat à Valencia
NIE, empadronamiento, fiscalité, école, logement : tout l'essentiel pour s'installer, réuni dans un guide PDF. Laisse ton e-mail, on te l'envoie.
🎉 Et voilà ! Ton Livre blanc 2026 de l'expat s'ouvre ici :
Ouvrir le Livre blanc 2026Dernière étape pour rejoindre l'aventure : confirme ton inscription dans l'e-mail qu'on vient de t'envoyer.
Réagis à cet article